 steve
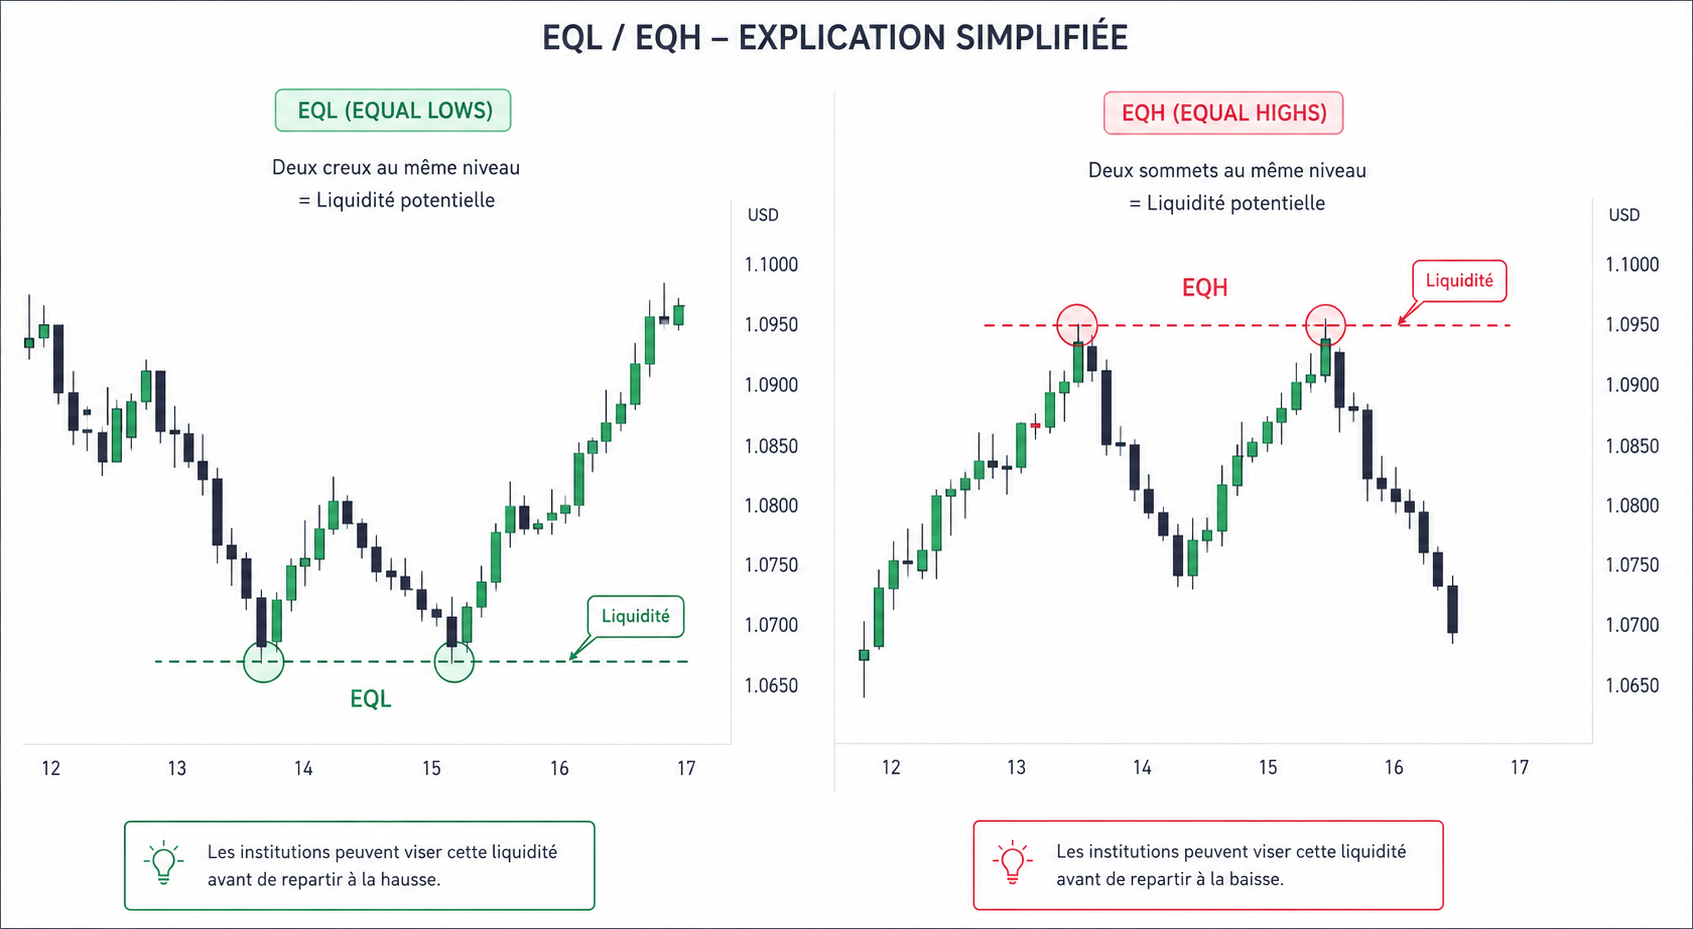
Il y a un paradoxe central dans la méthodologie ICT que les débutants mettent longtemps à saisir pleinement : plus un niveau de prix est évident, plus il est dangereux d’y placer ses stops — et plus il devient attractif pour les institutions. Les Equal Highs et les Equal Lows sont l’incarnation parfaite de ce paradoxe. Ils sont visibles à des kilomètres sur n’importe quel graphique. Tout le monde les voit. Tout le monde y place ses ordres. Et c’est précisément pour ça qu’ils se font systématiquement chasser.
Cet article n’est pas une introduction aux Equal Highs et Equal Lows — si vous cherchez les définitions de base, notre glossaire ICT/SMC les couvre. Cet article est une analyse en profondeur de la mécanique institutionnelle derrière leur ciblage : pourquoi ils se forment, comment les institutions les utilisent, ce qui se passe microseconde par microseconde lors d’un sweep, et comment distinguer un sweep qui précède un retournement d’un sweep qui précède une continuation.
⚡ L’essentiel :
Les Equal Highs (EQH) et Equal Lows (EQL) sont des concentrations de stops d’une densité exceptionnelle — proportionnelle au nombre de touches et à la visibilité du niveau. Les institutions les ciblent parce qu’elles ont besoin de cette liquidité pour remplir leurs ordres massifs. Le sweep n’est pas la direction — c’est la collecte qui précède la direction. Le sens du trade post-sweep dépend du contexte HTF et du Market Maker Model, pas du sweep lui-même.
Ce qui Fait un “Vrai” Equal High ou Equal Low — La Définition Précise
La définition stricte : des Equal Highs sont deux ou plusieurs sommets de prix dont les mèches hautes se touchent ou s’approchent au point que la grande majorité des traders retail les perçoit visuellement comme le même niveau. Cette définition intentionnellement subjective est en réalité précise : ce qui compte n’est pas la coïncidence mathématique absolue des prix, mais la coïncidence perceptuelle — le fait que le même niveau “évident” attire les mêmes décisions de placement de stops.
La Tolérance de Prix selon l’Actif
La tolérance acceptable entre deux sommets pour les considérer comme “égaux” varie avec la volatilité naturelle de l’actif :
| Actif | Tolérance EQH/EQL | Raisonnement |
|---|---|---|
| EUR/USD, GBP/USD | 1 – 5 pips | Spread typique de 1-1,5 pip — même 3 pips d’écart paraît “au même niveau” |
| NQ / MNQ (Nasdaq) | 5 – 20 points | Volatilité intraday de 150-300 pts — 10 pts d’écart est visuellement identique |
| Gold (XAU/USD) | 0,50 – 2,00 $ | ADR de 20-40$ — 1$ d’écart est négligeable visuellement sur 15M |
| Bitcoin (BTC/USD) | 50 – 200 $ | Volatilité extrême — 100$ d’écart est quasi-invisible sur H1 |
EQH vs Double Top — La Distinction qui Change Tout
C’est l’une des confusions les plus lourdes de conséquences en trading. Un double top de l’analyse technique classique et des Equal Highs en ICT décrivent le même pattern graphique mais aboutissent à des conclusions diamétralement opposées :
Analyse Technique Classique
Double Top → Vendre
Deux sommets au même niveau = signal de retournement baissier. L’analyste technique vend à la deuxième touche avec un stop au-dessus. Conclusion : le niveau va tenir, le marché va baisser.
Lecture ICT/SMC
Equal Highs → Attendre le Sweep
Deux sommets au même niveau = pool de BSL. Le stop de l’analyste technique classique au-dessus EST la liquidité que le marché va chercher. Conclusion : le marché va d’abord monter dépasser ce niveau pour chasser ces stops, puis potentiellement baisser.
Ce renversement de lecture explique pourquoi tant de double tops classiques “échouent” — ils ne sont pas des échecs, ils exécutent exactement ce que la logique ICT prédit : le sweep de la BSL accumulée par les vendeurs qui avaient posé leur stop au-dessus du double top.
💡 Ce que vous ne lirez pas ailleurs :
La lecture ICT des Equal Highs ne dit pas que le marché va toujours baisser après les avoir sweepés. Elle dit que le marché va les sweeper — la direction après dépend du contexte HTF. Un EQH sweepé dans un biais Daily haussier peut simplement être une Phase 2 (collecte SSL pour préparer la Phase 5 haussière). La lecture correcte est conditionnelle, pas mécanique.
💥 L’Accumulation de Stops — Pourquoi ces Niveaux Deviennent des Aimants
Pour comprendre pourquoi les EQH/EQL sont ciblés, il faut comprendre ce qui s’y accumule au fil des touches successives. Chaque fois que le prix revient tester un niveau et rebondit, il crée de nouveaux ordres stops au-delà de ce niveau — et ces stops s’additionnent à chaque retour.
La Composition du Pool de Stops au-dessus des EQH
Au-dessus d’une zone d’Equal Highs, trois types d’ordres coexistent :
- Les stops des vendeurs à découvert qui ont shorté à chaque touche du niveau. Chaque rebond sur l’EQH a créé de nouveaux shorts avec stops juste au-dessus — une couche supplémentaire à chaque test.
- Les ordres d’achat en cassure (breakout buyers) qui attendent que le prix dépasse le niveau pour acheter “la confirmation de la hausse”. Ces ordres buy stop s’activent dès que l’EQH est cassé.
- Les stops des vendeurs de la première heure qui avaient shorté lors de la toute première formation du niveau et tiennent leur position, stop au-dessus.
La densité de ce pool est donc proportionnelle au nombre de touches. Deux touches = trois couches de stops (2 séries de shorts + breakout buyers). Quatre touches = sept couches de stops. Plus le niveau est testé et confirmé, plus il concentre d’ordres — et plus il devient attractif pour les institutions qui ont besoin de volume.
L’Effet Multiplicateur du Temps
Il existe un autre facteur d’amplification du pool de stops : le temps. Plus un niveau d’EQH persiste dans le temps sans être sweepé, plus il se “stabilise” dans la psychologie collective du marché. Les traders retail commencent à traiter ce niveau comme une résistance permanente, une ligne magique. Les articles, les vidéos YouTube, les groupes Discord commencent à le mentionner. La notoriété du niveau augmente mécaniquement la concentration des stops qui l’entourent.
Ce phénomène est documenté dans les pools de liquidité — les EQH/EQL anciens et multi-touchés sur Daily ou Weekly sont parmi les pools de liquidité les plus puissants du marché. Leur sweep produit souvent des mouvements plus amples et plus rapides que les EQH récents sur LTF, précisément parce que leur pool est plus dense.
🧬 La Mécanique du Sweep — Ce qui se Passe Réellement
Le sweep d’un EQH n’est pas un “bug” du marché ni une anomalie qu’il faut expliquer a posteriori. C’est le déroulement d’un processus institutionnel précis, exécuté algorithmiquement, dont chaque étape répond à une logique de remplissage d’ordres massifs.
La Séquence en 4 Temps
L’Approche — Construction de la Pression
Le prix remonte vers le niveau d’EQH. Les breakout buyers activent leurs ordres buy stop. Les vendeurs qui avaient shorté lors des touches précédentes commencent à s’inquiéter. Le spread se resserre légèrement au niveau — signal de concentration d’activité. À ce stade, les institutions vendent prudemment pour maintenir le niveau un instant de plus et laisser les pools se densifier.
Le Sweep — La Percée de la Liquidité
Le prix dépasse le niveau d’EQH. Les ordres stops des shorts se déclenchent (rachats forcés = ordres d’achat). Les ordres buy stop des breakout buyers s’activent (ordres d’achat). Une rafale d’ordres d’achat inonde le marché en quelques secondes. C’est à ce moment précis que les institutions qui souhaitent vendre exécutent leurs ordres massifs — elles vendent dans tous ces achats, absorbant le volume sans faire monter le prix davantage.
La Clôture — Le Signal de Confirmation
La bougie du sweep referme sous le niveau d’EQH. C’est la confirmation que la liquidité a été collectée — les stops ont été déclenchés, les ordres institutionnels remplis, le volume absorbé. Les breakout buyers qui venaient d’entrer se retrouvent immédiatement en perte. Les shorts qui avaient été stoppés voient le prix revenir vers leur ancien niveau d’entrée.
La Livraison — La Vraie Direction
Les institutions, désormais en position (short dans notre exemple), délivrent le prix dans leur direction. Un Displacement baissier se forme, souvent avec un FVG visible sur 5M ou 15M. C’est la Phase 3 du Market Maker Model. La cible : le prochain pool de SSL en dessous.
🔧 La subtilité que peu comprennent :
Dans la séquence ci-dessus, les institutions ne “poussent” pas le prix au-dessus de l’EQH pour manipuler le marché — elles exploitent la mécanique naturelle des ordres stops. La pression acheteuse des stops déclenchés et des breakout buyers est réelle. Les institutions se contentent d’être prêtes à l’absorber. C’est de l’arbitrage de microstructure — légal, algorithmique, et entièrement prévisible pour qui comprend la logique des pools de liquidité.
La Vitesse du Sweep comme Signal d’Intensité
La vitesse à laquelle le sweep se produit est une information diagnostique. Un sweep rapide et explosif (une seule grosse bougie avec une longue mèche qui referme en dessous en quelques secondes) indique que la liquidité collectée était massive et que le programme institutionnel est puissant. La réaction post-sweep sera souvent plus forte et plus rapide.
Un sweep lent et hésitant (le prix dépasse de quelques pips et hésite plusieurs bougies au-dessus avant de revenir) indique une liquidité plus clairsemée ou que plusieurs programmes institutionnels ont des intérêts contradictoires à ce niveau. Ces sweeps sont moins fiables comme signal de retournement.
🌟 EQH/EQL dans le Market Maker Model — Leur Position dans le Cycle
Les Equal Highs et Equal Lows ne fonctionnent pas en isolation. Ils s’inscrivent précisément dans le cycle du Market Maker Model — et comprendre quelle phase du modèle est active conditionne entièrement l’interprétation d’un EQH ou EQL.
Phase 2 — Les EQH/EQL comme Cibles de Manipulation
Dans la Phase 2 du Market Maker Buy Model, le prix descend pour sweeper la Sell-Side Liquidity (SSL) avant le Displacement haussier. Les EQL (Equal Lows) sont les cibles naturelles de cette Phase 2 — ils concentrent les SSL que le Smart Money doit collecter avant d’initier la hausse. La Phase 2 d’un MMBM vise systématiquement les EQL les plus proches et les plus visibles — parfois plusieurs couches d’EQL si le programme institutionnel est particulièrement large.
Phase 5 — Les EQH/EQL comme Cibles de Livraison
Dans la Phase 5 du MMBM (Delivery vers la Buy-Side Liquidity), les EQH sont la cible finale de la livraison haussière. Le prix monte pour atteindre et sweeper les EQH — et ce faisant, déclenche une nouvelle Phase 2 du prochain MMSM à l’échelle supérieure ou à la même échelle. Les EQH de Phase 5 ne sont pas des zones de retournement mécanique — ils peuvent l’être (si le programme baissier reprend) ou simplement être une étape de collecte intermédiaire (si la hausse continue vers des EQH encore supérieurs).
La Fractalité des EQH/EQL
Comme tous les concepts ICT, les EQH/EQL sont fractals. Un EQH Daily représente la BSL cible du Market Maker Model Weekly. Un EQH H1 représente la BSL cible du Market Maker Model H4. Un EQH 15M représente la BSL cible du Market Maker Model H1. Cette hiérarchie signifie qu’un EQH de timeframe supérieur a une probabilité de sweep plus élevée ET une réaction post-sweep plus prononcée — parce que la liquidité collectée est plus importante.
En pratique : si un EQH Daily coïncide avec un EQH H4, vous avez une confluence de liquidité sur deux timeframes. La probabilité d’un sweep à ce niveau est maximale, et l’OB ou FVG laissé post-sweep sera une zone d’entrée de haute conviction. C’est l’alignement multi-timeframe appliqué aux pools de liquidité — exactement ce que valide la checklist ICT en 4 étapes à son étape 2.
🔎 Continuation vs Retournement — La Question qui Détermine Tout
C’est la question la plus fréquente et la plus critique : “Le prix vient de sweeper les EQH — est-ce que je vends maintenant ?” La réponse honnête : pas forcément. Le sweep d’EQH peut précéder un retournement baissier ou une continuation haussière. La distinction n’est pas dans le sweep lui-même mais dans son contexte.
Trois Éléments pour Distinguer les Deux Scénarios
🔼 Élément 1 — Le Biais Directionnnel HTF
Si le H4/Daily est en structure haussière (HH/HL) : le sweep d’EQH est probablement une Phase 2 de collecte dans un MMBM — le retournement post-sweep est limité (Phase 4 retracement) et la hausse reprend ensuite. Si le H4/Daily est en structure baissière (LH/LL) : le sweep d’EQH est probablement la Phase 2 d’un MMSM — le retournement post-sweep sera la Phase 3 (Displacement baissier) et la Phase 5 (livraison vers la SSL).
🔼 Élément 2 — La Nature du POI Post-Sweep
Après le sweep, descend en LTF (5M, 15M). Le Displacement qui a suivi le sweep a créé un OB ou un FVG. Est-ce un OB bearish (une grosse bougie haussière avant un Displacement baissier) ou un OB bullish (dernière bougie baissière avant un Displacement haussier) ? L’OB bearish post-sweep = retournement. L’absence d’OB bearish significatif = continuation potentielle. Cette lecture du POI sur 15M/5M vous donne le signal d’entrée précis.
🔼 Élément 3 — Le Premium/Discount au Moment du Sweep
Dans quel zone du Dealing Range le sweep se produit-il ? Si le sweep d’EQH se produit en zone Premium HTF (au-delà du 50% du range Daily) → probabilité de retournement plus élevée : les institutions vendent “cher”. Si le sweep d’EQH se produit en zone Discount HTF → probabilité de continuation plus élevée : le sweep collecte la BSL pour alimenter un mouvement haussier vers une cible encore plus haute.
💡 Le piège de la décision immédiate :
Ne vendez jamais sur le sweep lui-même — vendez sur le POI créé par le Displacement post-sweep. La mèche qui perce les EQH puis revient est le signal de la collecte. L’OB baissier laissé par le Displacement qui suit est votre zone d’entrée. Stop au-dessus de la mèche du sweep. Cette séquence correcte vous évite d’être dans la mèche du sweep (qui peut aller plus haut avant de refermer) et vous donne un stop logique précis.
⚠ Les 4 Erreurs d’Interprétation Classiques
Erreur 1 — Entrer à la Touche, pas au Sweep
La confusion la plus fréquente : quand le prix approche des EQH, certains traders entrent short “en anticipant le rejet”, stop au-dessus. C’est exactement le comportement que le sweep va punir. Ce stop devient précisément la liquidité que le sweep va chercher. L’entrée correcte est après le sweep et le Displacement post-sweep, sur l’OB ou FVG créé par ce Displacement. La touche des EQH n’est pas un signal d’entrée — c’est un signal de patience.
Erreur 2 — Ignorer que les EQH peuvent ne pas être sweepés
Tous les EQH ne sont pas sweepés avant que le prix reparte dans la direction opposée. Dans un marché fortement directionnel (tendance HTF puissante avec peu de contre-tendance), le prix peut casser directement à travers les EQH sans sweep caractéristique. La règle est probabiliste, pas absolue. Ne forcez pas un retournement à chaque EQH vu — vérifiez toujours le biais HTF, le contexte du Market Maker Model, et la Kill Zone timing avant de conclure qu’un sweep est imminent.
Erreur 3 — Confondre EQH avec n’importe quelle résistance double
Un niveau de prix testé deux fois n’est pas automatiquement un EQH institutionnellement significatif. Pour qu’il soit une cible prioritaire, il faut que : (1) les deux (ou plus) sommets soient suffisamment proches pour être visuellement perçus comme “le même niveau”, (2) le niveau soit sur un timeframe significatif (H1 minimum pour le day trading, H4/Daily pour le swing), (3) le contexte temporel soit tel que des stops se soient effectivement accumulés. Un double sommet sur 1M en pleine consolidation asiatique n’est pas un EQH institutionnel.
Erreur 4 — Utiliser les EQH/EQL hors contexte Kill Zone
Les sweeps d’EQH/EQL les plus fiables se produisent pendant les Kill Zones — London (07h00-09h00 Paris) ou New York (15h30-17h00 Paris). En dehors de ces fenêtres, notamment pendant le Lunch NY (09h00-15h30 Paris) ou la session asiatique calme, des “sweeps” peuvent survenir mais sont souvent de faible amplitude et peu fiables comme signal directionnel. Le timing institutionnel est une composante critique de la lecture des EQH/EQL — un sweep à 14h00 Paris a une signification très différente d’un sweep à 07h20 Paris.
Questions fréquentes — Equal Highs et Equal Lows en ICT
Pourquoi le marché cible les Equal Highs et Equal Lows ?
Parce qu’ils concentrent des pools de stops d’une densité exceptionnelle. Au-dessus des EQH s’accumulent les stops des shorts et les ordres d’achat breakout (BSL). En dessous des EQL s’accumulent les stops des longs et les ordres de vente breakout (SSL). Les institutions ont besoin de cette liquidité comme contrepartie pour exécuter leurs ordres massifs sans déplacer le marché défavorablement. Plus les touches sont nombreuses, plus le pool est dense, plus l’attraction institutionnelle est forte. Pour comprendre le mécanisme des pools de liquidité en général, consultez notre guide complet sur les pools de liquidité.
Quelle différence entre un Equal High et un double top ?
Un double top de l’analyse technique signale un retournement baissier : il conseille de vendre à la deuxième touche. Des Equal Highs en ICT signalent une accumulation de stops au-dessus du niveau : ils indiquent que le marché va d’abord monter sweeper ce niveau avant de potentiellement baisser. Ces deux lectures du même pattern produisent des décisions opposées. L’analyste technique classique qui vend au double top avec stop au-dessus fournit précisément la liquidité que le sweep va collecter.
Combien de touches faut-il pour des Equal Highs ou Equal Lows valides ?
Deux touches minimum. La puissance du niveau est proportionnelle au nombre de touches : 2 touches = pool modéré, 3 touches = pool important, 4+ touches = pool massif avec probabilité de sweep très élevée. Chaque nouvelle touche ajoute des stops supplémentaires — vendeurs qui re-shortent au “niveau de résistance confirmé” et breakout buyers qui ajoutent leurs ordres en attente. Le temps amplifie également le pool : un EQL Daily testé 3 fois sur 6 mois est une cible institutionnelle de premier ordre.
Un sweep d’Equal Highs signifie-t-il toujours un retournement ?
Non. Le sweep peut précéder un retournement (si le biais HTF est opposé et que le Market Maker Model est en Phase 2 de manipulation) ou une continuation (si le biais HTF est aligné et que le sweep est une collecte intermédiaire dans la Phase 5). Pour distinguer les deux : vérifiez le biais H4/Daily, analysez le POI (OB/FVG) laissé par le Displacement post-sweep, et observez si le prix est en Premium ou Discount HTF au moment du sweep.
Quelle tolérance de prix pour considérer deux niveaux comme Equal Highs ?
La tolérance varie selon l’actif et le timeframe. Sur EUR/USD : 1 à 5 pips. Sur NQ/ES : 5 à 20 points. Sur Gold : 0,50 à 2 dollars. La règle pratique est perceptuelle : deux niveaux sont “égaux” si la grande majorité des traders retail les percoit visuellement comme la même zone de support/résistance. Sur des timeframes élevés (H4, Daily), la tolérance est naturellement plus grande. L’essentiel est que les stops s’accumulent au même niveau — pas que les prix soient mathématiquement identiques.
Conclusion — Les EQH/EQL, Traduction Visible de la Psychologie de Masse
Les Equal Highs et Equal Lows ne sont pas une curiosité graphique. Ils sont la traduction visible de la psychologie collective des retail traders — et c’est précisément pour ça qu’ils sont des cibles institutionnelles si prévisibles. Quand des milliers de traders font la même analyse et posent leurs stops au même endroit, ils créent le carburant dont le Smart Money a besoin pour fonctionner. Le marché ne les cible pas par malice — il les cible parce que c’est là que se trouve la liquidité.
L’expert ICT a inversé cette logique : là où le retail trader classique voit un “signal de retournement au double top”, il voit un “pool de liquidité qui sera sweepé”. Là où le retail trader place son stop au-dessus d’un EQH, l’expert identifie la BSL qui va être collectée. Cette inversion de perspective — lire les EQH/EQL comme des destinations institutionnelles plutôt que comme des niveaux techniques traditionnels — est l’une des transformations les plus profondes de la lecture du marché en ICT.
- Comprendre comment les EQH/EQL s’inscrivent dans le cycle complet : Market Maker Model ICT
- Identifier tous les types de pools de liquidité associés : Lire les pools de liquidité sur un graphique
- Appliquer leur lecture dans un protocole d’entrée complet : Checklist ICT en 4 étapes
- Contextualiser les EQH/EQL dans le Dealing Range : Le Dealing Range — Premium, Discount et Équilibre



Ajouter un commentaire